



Még a post-Covid időszakban is számos, a világjárvány által okozott negatív hatás érezhető, miközben a kiskereskedelem további nehézségekkel szembesül az ukrajnai háború, a növekvő geopolitikai feszültségek, az infláció és a megélhetési válság következtében. Hogyan befolyásolja mindez a fogyasztók online vásárlási szokásait, és mit jelent ez a márkák, kiskereskedők és piacok számára?
A Wunderman Thompson A jövő vásárlója című jelentése egyedülálló összefoglalást nyújt az online kereskedelem működéséről és a vásárlási szokásokról. A riport célja, hogy segítse a vállalkozásokat abban, hogy az online térben is sikereket érjenek el. A jelentés 18 országra és több mint 31 000 fogyasztóra terjed ki.
A riport szerint az online vásárlás továbbra is erős és növekedni fog a következő tíz évben, ezért a vállalkozásoknak online jelenlétben kell gondolkodniuk, és több csatornán lehetővé tenni az értékesítést. A vállalatoknak digitálissá kell válniuk, hiszen a világ is digitalizálódik. A különböző csatornák hatékony kezelése és az azzal járó befektetés lesz a legnagyobb kihívás a kiskereskedők és márkák számára a következő években.
Változik a fogyasztói magatartás
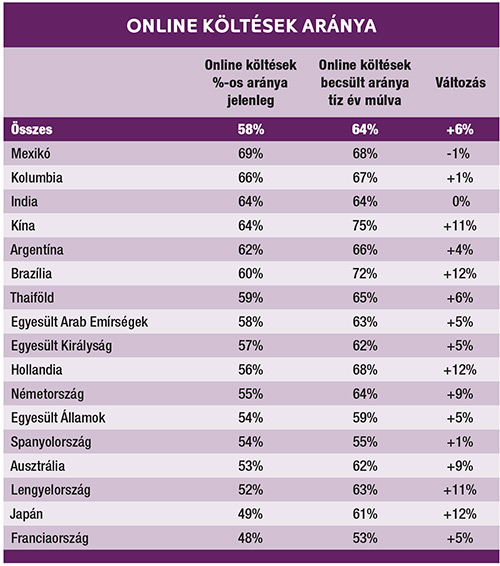
Míg a tavalyi fogyasztói költések 57%-a történt online, idén ez a szám szerény emelkedést mutat (58%). A világon Mexikóban a legmagasabb az online költés, az összes költés 69%-át teszi ki.
A globális fogyasztók 60%-a szerint az online vásárlás 2023-ban fontosabb lesz számukra, mint 2022-ben volt, és a fogyasztók 61%-a világszerte azt mondja, hogy a jövőben növelni fogja a digitális vásárlási csatornák használatát.
A fogyasztói előrejelzések szerint 10 év múlva a kiadások 64%-a online lesz. Arra számítanak, hogy Kínában lesz a legnagyobb mértékű, ahol az összes költés 75%-át online költik majd el, míg a franciák a legalacsonyabb, 53%-os online arányt jósolják. A legnagyobb változás Hollandiában, Dél-Afrikában és Japánban várható.
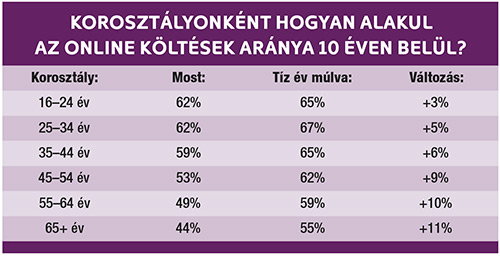
A korosztályokat nézve jelenleg a 65 év felettiek költenek a legkisebb arányban online (44%), de ez a korosztály fog a legnagyobb mértékben növekedni a következő 10 évben. A 16–24 éves korosztály költi jelenleg a legtöbbet, de ez fog a legkevésbé nőni a következő évtizedben. A 25–34 évesek lesznek azok, akik 10 éven belül a legtöbbet fognak online költeni (67%).
Egyértelmű, hogy a mobilok világában élünk: az összes online költés 32%-a mobiltelefonon keresztül történik, a második helyen a laptopok (17%) és az asztali számítógépek (16%) következnek. Összeadva azonban a laptopok és asztali számítógépek az első helyen állnak. A vállalkozásoknak ezért figyelmet kell fordítaniuk a mobil web, az alkalmazás, az asztali számítógép és a laptop felhasználóira, hogy a vásárlás zökkenőmentes legyen.
Tavaly a globális fogyasztók 60%-a mondta azt, hogy szívesebben vásárol olyan kiskereskedőnél vagy márkánál, amely digitális és fizikai üzlettel is rendelkezik, és ez az arány idén is pontosan ugyanez maradt. Ez ismét azt bizonyítja, hogy a vállalkozásoknak ki kell alakítaniuk többcsatornás stratégiájukat, a fogyasztók ugyanis folyamatosan együtt használják a fizikai és a digitális csatornákat. Még akkor is, ha a vásárlás végül az üzletben történik, a fogyasztók 72%-a online tájékozódik a vásárlásról, mielőtt az üzletben vásárolna.
A kutatók megnézték, hogy mennyit hajlandóak a fogyasztók világszerte egyetlen online termékre költeni átlagosan. A válasz 378 dollár volt. A német fogyasztók ennél többet, akár 749 dollárt is szívesen költenek egy termékre az interneten. Őket követik a kínaiak 646 dollárral, a dél-afrikai fogyasztók pedig a legvisszafogottabbak a nagy összegű online költésekkel kapcsolatban, náluk ez az érték átlagosan 106 dollár. Ez azt mutatja, hogy a fogyasztók egyre inkább kényelmesen és viszonylag korlátlanul tudnak nagy értékű vásárlásokat online intézni.
Vásárlást befolyásoló döntések
A WT által megvizsgált 18 piacon a fogyasztók átlagosan 2,77 napot dolgoznak otthonról hetente, és csak minden ötödik ember (21%) nem dolgozik otthon egyáltalán. A legkevesebbet az 55 év felettiek dolgoznak otthonról, bár az ő átlaguk 2,49 nap.
Az otthoni munkavégzés egyértelműen megnövelte az online költekezést. A fogyasztók 65%-a állítja, hogy az otthoni munkavégzés következtében többet vásárol online. Érdekes, hogy a fogyasztók több mint fele (56%) azt állítja, hogy a home office következtében megváltozott a kedvenc kiskereskedője, míg 57%-uk bevallotta, hogy kevésbé hűséges a korábban látogatott fizikai üzletekhez. Azoknak a cégeknek, amelyek korábban az ingázókra támaszkodtak, át kell alakítaniuk, hogy hol és mit árulnak, hogy az otthoni dolgozókat és a jövő fogyasztóit is ki tudják szolgálni.
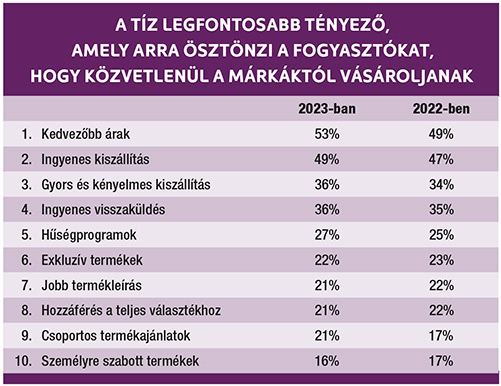
A tavalyi és az azt megelőző évhez hasonlóan az ár az a tényező, amelyet a legtöbb fogyasztó fontosnak jelölt meg. Ugyancsak fontosak a termékleírások, az elérhetőség, a tartalom, a szolgáltatások, például a szállítás és a visszaküldés. A márka már nem elegendő az eladások növeléséhez, nagyszerű szolgáltatást is kell nyújtani hozzá.
Mivel a digitális piacterek – például az Amazon, a Tmall – továbbra is meghatározó platformok a vásárlásoknál, a kiskereskedőknek és márkáknak meg kell találniuk a módot arra, hogy felvegyék velük a versenyt. A fogyasztók főként az olcsóbb ár miatt választják a piactereket. Azok választéka, sokszínűsége és az árak miatt komoly kihívást jelentenek a márkáknak és kiskereskedőknek.
A kényelmesebb szállítási lehetőség is akadályt jelenthet a vállalkozásoknak a nagy piacok infrastrukturális és szervezeti beruházásai mellett. A fizikai üzletek, a vonzóbb hűségprogramok, jobb és szakosodottabb termékválaszték, személyre szabottabb szolgáltatás és etikus működés azonban olyan területek, ahol a piacok legyőzhetőek lehetnek.
A fenntarthatóság és a környezet kérdése egyértelműen hatással van a fogyasztók viselkedésére. A vásárlók 52%-a azt állítja, hogy megváltoztatta vásárlási szokásait a globális felmelegedés és a környezet miatti aggodalmak miatt.
A vásárlók 59%-a állítja, hogy próbál olyan márkáktól vásárolni, amelyek etikus munkaerő-gyakorlatokat folytatnak, 56%-uk pedig igyekszik lebomló és méltányos kereskedelmi termékeket vásárolni. Idén a vásárlók 66%-a szeretné, ha a kiskereskedők és márkák környezetbarátabb gyakorlatokat kínálnának. Például a vásárlók 69%-a várja, ha az online rendelések kevesebb csomagolást használnának, és a fogyasztók örömmel vásárolnának több használt terméket is. 63%-uk szeretné, ha a márkák kínálnának másodkézből vásárolható vagy újraértékesítésre szánt kategóriát a weboldalaikon. A megélhetési válság miatt ez lehetőséget rejt a vállalkozások számára.
Vásárlási élmény javítása
A fogyasztók többsége szórakoztatóbbnak tartja az online vásárlást, mint a fizikait. Az online piacterek a versenytársak előtt állnak a legjobb élmény tekintetében. A kereskedői webhelyek kissé lecsúsztak.
Éppen ezért az online vásárlások ilyen magas százaléka miatt még nagyobb nyomás nehezedik arra, hogy az élmények jók legyenek. A vásárlók 51%-a nem vásárol olyan kiskereskedőnél, márkától vagy piactéren, amelyek nem felel meg az elvárásainak. Ez nemcsak a funkcionalitásról szól, hanem az izgalomról és az elköteleződésről is.
A fogyasztók számára online szoltáltatásnál a legfontosabb szempont a gyorsabb szállítás (48%). Ugyancsak sokat számít az ingyenes és az egyszerű visszaküldés lehetősége. Ez azt jelenti, hogy a fogyasztók szolgáltatásközpontú márkákra vágynak.
Míg tavaly a globális fogyasztók örömmel vártak átlagosan 2,36 napot az interneten rendelt termékek megérkezésére, idén ez 2,15 napra csökkent. Természetesen az az idő, ameddig a fogyasztók szívesen várnak, nagyban függ attól, hogy mit rendelnek. Az élelmiszerek esetében 1,23 nap az elvárás, míg az utolsó helyen az autóipari kiegészítők állnak 2,62 nappal.
Új csatornák, technológiák és a jövő
A válaszadók 61%-a azt szeretné, ha a márkák és kiskereskedők innovatívabbak lennének abban, hogyan használják a digitális technológiát a vásárlási élmények javítása érdekében. Ez vásárlásra is ösztönözné őket, hiszen a válaszadók 57%-a azt mondja, hogy ha egy márka vagy kiskereskedő digitálisan innovatív, nagyobb valószínűséggel vásárol tőlük.
Az elmúlt 5 évben jelentős változást tapasztalhattunk a pénzhasználatban is. A válaszadók 56%-a várja a készpénzmentes fizetések jövőjét. Az innovatív fizetési módok iránt is egyre nyitottabbak az emberek, például a biometrikus azonosításról tavaly a vásárlók 50%-a mondta, hogy tetszik neki az ötlet, míg idén ez az arány 47%-ra csökkent.
Úgy tűnik, hogy világszerte egyértelmű kereslet van a kriptovaluták használatára, átlagosan a válaszadók 44%-a mondja, hogy több online vállalkozásnak fogadnia kellene kriptovalutát fizetési módként.
Már most a globális vásárlók 11%-a azt állítja, hogy aktívan használja a metavilágot vásárlásra, míg további 12% korábban vásárolt a metavilágban. Ez pontosan ugyanaz az arány, mint tavaly volt, vagyis a metavilág nem fejlődik olyan gyorsan kereskedelmi csatornaként, ahogy a jelentések és előrejelzések sugallják.
A közösségi média platformok már kereskedelmi csatornaként is funkcionálnak. A világ fogyasztóinak 67%-a már vásárolt közösségi kereskedelemben. A 16-24 éves korosztályban ez az arány 83%, míg az 55 év felettiek körében 33%. Ez a csatorna szárnyal az utóbbi években, és a fogyasztók 53%-a tervezi, hogy a jövőben többet fog költeni a közösségi média platformokon keresztül. Tavaly a legnépszerűbb platform a Facebook volt, az első helyen állt 23%-kal, ezt követi az Instagram (18%), majd a YouTube (8%).
Az online vásárlások 3%-a valamilyen játékban történik. Ebben a csatornában a kutatók szerint hatalmas potenciál rejlik, hiszen a fogyasztók 85%-a játszik digitális játékokkal. A legmagasabb játékos arány a 16–24 éves korosztálynál volt, akik közül 94% játszik, de még mindig jelentős, 60%-os arányban játszanak a 55 év felettiek is. A fogyasztók 57%-a pénzt is költ ezekre a játékokra, ezért a játékipar a márkáknak még kiaknázatlan értékesítési csatornát jelenthet.
(TERMÉKMIX magazin – 2023. szeptemberi szám)