







Az európai élelmiszer-ágazat számára 2022 az inflációról és a fogyasztói árérzékenység növekedéséről szólt. Mindez az élelmiszerboltok árrésének öt év óta a legnagyobb csökkenését eredményezte. A forgalom reálértéken 7,1 százalékkal esett vissza, ráadásul az árrések csökkenésével párhuzamosan a kamatlábak és a tőkeköltségek is emelkednek.
A McKinsey & Company és az EuroCommerce közös riportja átfogó képet ad arról, hogy milyen trendek határozzák meg az élelmiszeripart az elkövetkező években. Az idei jelentéshez több mint 12 000 fogyasztót kérdeztek meg 11 európai országban, valamint közel 50, az élelmiszer-kereskedelemben dolgozó vezetőt több mint 20 európai országból.
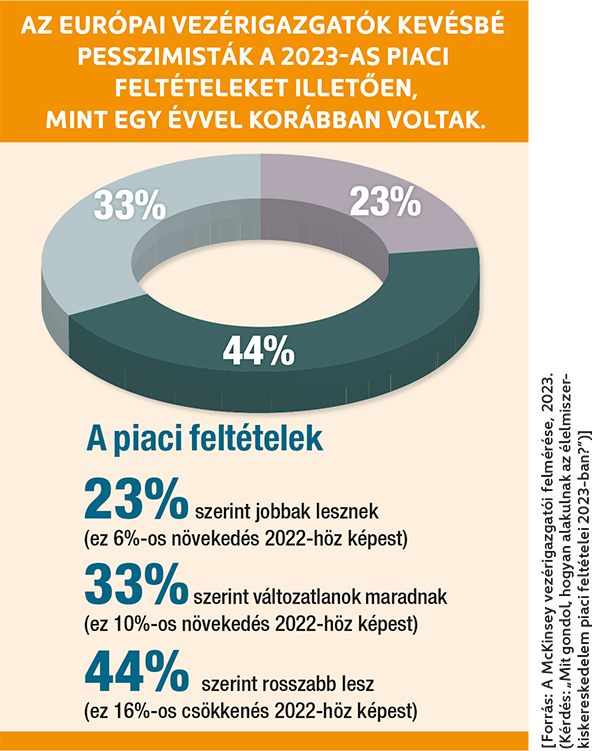
A kutatók arra számítanak, hogy az európai élelmiszeripar 2023 második felében kezd helyreállni.
Az infláció volt a meghatározó téma a fogyasztók, az élelmiszer-kiskereskedők és a beszállítók körében 2022-ben. Az Európai Unió általános inflációja a 2021-es 2,9%-ról tavaly 9,2%-ra emelkedett, és októberben 11,5%-os csúcsot ért el. Az élelmiszer-infláció még ennél is magasabb volt, egyes országokban az általános infláció kétszeresét is elérte. Erre reagálva sok fogyasztó lefelé kezdett vásárolni. A 2021-es évhez képest a saját márkás termékek értékaránya 1,9%-kal, a diszkontok piaci részesedése pedig 1,4%-kal nőtt Európában.
A költséginfláció, a kisebb volumen és az árérzékeny vásárlók miatt számos európai élelmiszer-kiskereskedő árrése jelentős nyomás alá került, ezáltal 2019 és 2022 között az élelmiszerboltok átlagos árrése három százalékkal csökkent.
A jelentés szerint a következő nyolc trend jellemzi az európai élelmiszer-kiskereskedelmi piacot 2023-ban:
Az árak és a mennyiségek fokozatos normalizálódása
A várakozások szerint 2023 első negyedéve az a fordulópont, amely után a volumen viszonylag stabil marad, az infláció pedig fokozatosan normalizálódik, a második negyedévtől várhatóan a volumen alakulása 2022-höz képest stagnálni fog, vagy csak kis mértékben csökken, és éves szinten 1–2%-kal csökken az előző évhez képest.
Emlékeztettek arra, hogy az élelmiszerek kiskereskedelmi árai körülbelül hat-tizenkét hónapos késéssel alkalmazkodnak a nyersanyagárak változásaihoz, ezért várhatóan 2023 második felében jelentősen lelassul az élelmiszer-infláció.
Saját márkás termékek és diszkontok a fókuszban
Az élelmiszereken való spórolás továbbra is prioritás marad mind a magas, mind az alacsony jövedelmű fogyasztók számára. A felmérés szerint a fogyasztók 53%-a több pénzt akar megtakarítani az élelmiszereken, és 36%-uk több saját márkás terméket akar vásárolni, mint 2022-ben. Emellett azt is tervezik, hogy kevesebbet költenek prémium, egészséges és fenntartható termékekre.
Ahogy a háztartások költségvetésére nehezedő nyomás enyhül, a szupermarketeknek érdemes lehet fejleszteniük kínálatukat, hogy visszacsábítsák a vásárlókat az üzleteikbe a diszkontokból.
Folyamatos árrés- és költségnyomás
Az élelmiszerboltok jövedelmezőségét 2022-ben nagy csapás érte, és az árrésekre, a pénzforgalomra és a tőkeköltségekre nehezedő nyomás 2023-ban is nagy valószínűséggel magas marad. Bár az energia- és számos élelmiszertermelői ár 2022 harmadik negyedévében elérte a csúcsot, időbe telik, amíg ezek az áremelkedések kihatnak az élelmiszer-feldolgozók áraira, és végül a fogyasztói árakra.
Ráadásul 2030-ig az ágazatnak 70–125 milliárd eurós kumulatív többletberuházásra van szüksége a fenntarthatóság, a digitalizáció, az informatikai fejlesztések és az automatizálás előmozdítása érdekében. Ezt azonban egyre nehezebben tudják majd finanszírozni az árrésnyomás és a növekvő tőkeköltségek miatt.
Verseny a méretgazdaságosságért
A kisebb élelmiszer-kiskereskedőket aránytalanul nagy mértékben érintik a jelenlegi piaci fejlemények. A jelentés szerint 2023-ban a méretgazdaságossági előnyökért folytatott verseny felgyorsulása várható. A nagyobb szereplők intenzívebb fúziós és felvásárlási stratégiákat folytathatnak, vagy szélesebb körű partnerségek kialakítására törekedhetnek. Ezzel szemben a kisebb szereplők valószínűleg a méretnövelés alternatív módjaival próbálkoznak: például csomagvásárlással, franchise-hálózatokhoz való csatlakozással és közös beruházási partnerségek kialakításával.
Cél a nyereséges online növekedés
A kutatók arra számítanak, hogy a koronavírus-járványt követő stagnálás után az e-kereskedelem visszatér a mérsékelt növekedéshez, és a szereplők továbbra is nagy hangsúlyt fektetnek a nyereségességre. A fogyasztók egyre inkább úgy tekintenek az online és az offline csatornákra, mint egymástól független, eltérő értéket képviselő csatornákra. Az Egyesült Királyságban például a vásárlók mintegy 75%-a vásárol néha vagy mindig online, és nem offline.
Az ételkiszállítás továbbra is gyorsabban növekszik, mint az online bevásárlás. Ha ez folytatódik, az ételkiszállítás a következő két-három évben a piac méretét nézve megelőzi az e-bevásárlást. A nyereségesség az online kereskedelemben még kihívást jelent, de egyre több szereplő éri el a következő egy-két évben.
A kiskereskedelmi média, mint a profit eszköze
Európa-szerte a vezető szereplők vagy elindítják, vagy bővítik kiskereskedelmi médiaüzleteiket. A digitális reklám újabb hulláma célzott hirdetési lehetőségeket biztosít az élelmiszeripari szereplőknek, és hozzájárul nyereségességük növeléséhez. A hirdetőnek sokkal részletesebb célzást tesz lehetővé a reklámozás más formáinál, és termékszinten pontosabban mérhető a reklámköltés megtérülése.
Az automatizálás és a technológia fejlesztése
A technológia továbbra is fontos hajtóereje az iparág értékteremtésének. Az élelmiszer-kiskereskedők egyre inkább teljesen automatizálják raktáraikat. Az automatizálás várhatóan az egyik legnagyobb beruházási kategória lesz Európában. Az európai élelmiszer-kiskereskedelemben a beruházási igény 2030-ig összességében mintegy 18 milliárd eurót tesz ki.
Ugyanakkor az IT-korszerűsítés az élelmiszer-kiskereskedelem technológiai átalakulásának kulcsfontosságú tényezőjévé válik, és ez megterheli a beruházási költségvetést. Az erőfeszítések 2030-ig összességében akár 19 milliárd euróba is kerülhetnek az élelmiszer-kiskereskedőknek, de az IT-korszerűsítés hatalmas értékteremtési lehetőséget is kínál.
A generatív mesterséges intelligencia (GenAI) új lehetőségeket rejt magában. A GenAI-alkalmazások várhatóan a marketingben és az ügyfélinterakcióban jelennek meg elsőként.
Beszállítói együttműködés a fenntarthatóság érdekében
A fenntarthatóság fontossága az élelmiszer-kereskedők számára a fogyasztói kereslet jelenlegi visszaesése ellenére is tovább nő. A fenntartható termékek iránti fogyasztói kereslet jelenlegi visszaesésétől függetlenül az élelmiszerüzletek szén-dioxid-mentessé tétele felgyorsul, amit az európai Green Deal, a befektetők elvárásai és a zöld adósságfinanszírozás irányába történő elmozdulás ösztönöz.
A szén-dioxid kibocsátás csökkentését támogató kezdeményezések azonban jelentős tőkekiadásokat igényelnek, amelyek 2030-ig az európai élelmiszer-kiskereskedelemben 25–65 milliárd eurót tehetnek ki.
A beszállítók és a fogyasztók bevonása a kibocsátások csökkentésébe kulcsfontosságú lesz a nettó nulla érték eléréséhez. A hús- és tejtermelésnek prioritást kell élveznie, mivel ezek a kategóriák az összes élelmiszeripari kibocsátás felét teszik ki. A Carrefour például elkötelezte a beszállítóit, hogy 2030-ig 20 megatonnával csökkentik CO2-kibocsátásukat. A Tesco pedig partnerségre lépett egy bankkal, hogy kedvezményes hitelkamatokat kínáljon a szén-dioxid-kibocsátási adatokat közzé tevő beszállítóknak.
