




Miközben az infláció enyhülése kedvezőbb pénzügyi környezetet teremtett az európai fogyasztók számára, a vásárlóerő növekedése és a kiskereskedelmi forgalom bővülése 2024-ben már jóval mérsékeltebb ütemben zajlott, mint az előző két évben.
A kelet-európai országok dinamikusabb fejlődése kiegyenlítő hatással van az EU-n belüli gazdasági különbségekre, azonban a generációs és regionális vásárlási szokások tovább differenciálják a piacot.
A Nielsen IQ legfrissebb tanulmánya átfogó képet ad az európai kiskereskedelem helyzetéről és jövőjéről. A kutatás bemutatja a vásárlóerő, a kiskereskedelmi forgalom, a fogyasztási kiadások és az infláció alakulását. Emellett arra is rámutat, hogyan formálják át a különböző generációk vásárlási szokásai és a demográfiai változások a fogyasztói magatartást.
Enyhe növekedés, csökkenő különbségek a vásárlóerőben
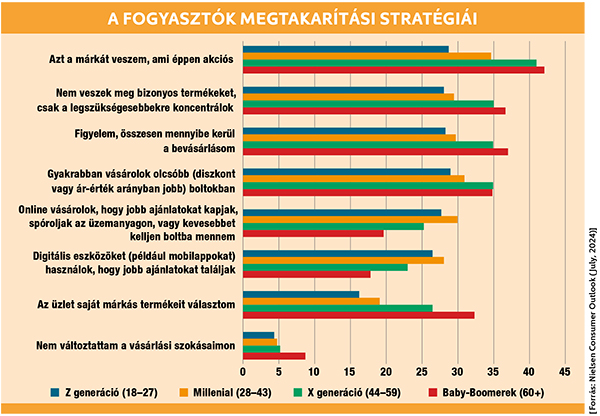
2024-ben tovább nőtt a vásárlóerő Európában, bár jóval lassabb ütemben, mint az előző két évben. Az EU 27 tagállamában az egy főre jutó vásárlóerő átlagosan 21 008 euró volt, ami 3%-os emelkedést jelent a 2023-as adatokhoz képest. Ez azt jelenti, hogy az emberek valamivel többet költhettek, főként azért, mert a jövedelmek lassabb ütemben nőttek ugyan, de az infláció is csökkent, így a megélhetési költségek enyhültek.
Összességében az Európai Unióban körülbelül 9,5 billió euró állt az emberek rendelkezésére, amit különféle kiadásokra költhettek el. 2024-ben is folytatódott az a tendencia, hogy a vásárlóerő erőteljesebben nőtt azokban az országokban, ahol korábban alacsonyabb volt. Ez hozzájárult ahhoz, hogy fokozatosan csökkenjenek a különbségek Európán belül. A legnagyobb reáljövedelem-növekedést Bulgária és Horvátország érte el.
Lassuló kiskereskedelmi növekedés, változó fogyasztói hangulat
Az EU 27 tagállamában a kiskereskedelmi forgalom is mérsékeltebben nőtt 2024-ben. Az éves növekedés 3,0% volt, ami érezhető lassulást jelent a 2023-as 5,5%-hoz képest. Ez arra utal, hogy a fogyasztók viselkedése és a piac működése kezd visszatérni a normális kerékvágásba a járvány utáni helyreállási időszakot követően.
Bár a kiskereskedők bizalma Európa-szerte stabil maradt, még mindig alacsonyabb a hosszú távú átlagnál és a járvány előtti, korábbi szintnél. Németországban például a kereskedők kissé pesszimistábbak voltak az európai átlagnál, annak ellenére, hogy 2024 májusában ideiglenes fellendülés volt tapasztalható a labdarúgó-Európa-bajnoksággal kapcsolatos várakozások miatt. Ez az optimizmus azonban nem tartott sokáig – a fogyasztói hangulat gyorsan visszaesett. Az EB más országokra is hatással volt: Spanyolországban például augusztusban nőtt a fogyasztói bizalmi index, míg az Egyesült Királyságban 2,2%-kal emelkedtek az élelmiszer-eladások a meccsnapokon. A pozitív tendencia ellenére az infláció továbbra is okot ad az aggodalomra.
Keleten erősebb a növekedés
A kelet-európai országok – különösen Románia és Bulgária – nagyobb optimizmusról tettek tanúbizonyságot, köszönhetően a jelentős reálbér-növekedésnek. Romániában a kiskereskedelmi forgalom 14,9%-kal emelkedett, különösen a ruházat, lábbeli és elektronikai cikkek iránt nőtt meg a kereslet. Az élelmiszerforgalom viszont visszafogottabban nőtt, ami arra utal, hogy a fogyasztók kezdik máshova átcsoportosítani a kiadásaikat az enyhülő infláció hatására. Bulgária 9,9%-os növekedést könyvelhetett el, Horvátország (+9,3%), Szlovákia (+9,2%) és Lengyelország (+8,0%) szintén erős eredményeket mutattak. Ezzel szemben Észtországban 1,3%-os visszaesés történt.
Az EU egészében az alapvető fogyasztási cikkek piaca (pl. élelmiszerek, háztartási termékek) 3,6%-kal bővült. Ez ugyan még mindig stabil keresletet jelez, de jelentős visszaesést jelent a 2023-as 8%-os növekedéshez képest.
A legnagyobb növekedést Bulgária érte el (+13,9%), majd Románia (+12,6%) és Lengyelország (+12,0%) következett. A Cseh Köztársaság volt az egyetlen ország, ahol csökkent az alapvető cikkek forgalma (-1,4%). Ennek oka, hogy a fogyasztók egyre inkább az olcsóbb termékeket, saját márkás árukat választják – vagy akár átruccannak Lengyelországba vásárolni, ahol az árak sokszor alacsonyabbak. A non-food jellegű termékek kiskereskedelmi forgalma csupán 1,8%-kal nőtt az EU-ban. Itt is Románia emelkedett ki 18%-os növekedéssel, majd Szlovákia (+9,6%) és Luxemburg (+8,7%) következtek. Az élen járó országokkal ellentétben Észtországban 2,9%-kal csökkent a non-food forgalom.
Egész Európában a legnagyobb kiskereskedelmi növekedést Törökország érte el, 25,7%-kal. Azonban ezt az eredményt elhomályosította az óriási, közel 60%-os infláció, ami erősen nyomást gyakorolt a kereskedőkre, különösen a nagyvárosokban.
A kiskereskedelem súlya a fogyasztásban
A kiskereskedelem továbbra is központi szerepet játszik a lakossági fogyasztásban az EU 27 tagállamában, de az aránya évről évre csökkenést mutat. 2024-ben a teljes magánfogyasztás 32,6%-át tette ki a kiskereskedelem, ami jól mutatja az utóbbi évek trendjét.
Az egyes régiók között jelentős különbségek vannak. Kelet-Európában a fogyasztóknak a vásárlóerő jóval nagyobb hányadát kell kiskereskedelmi cikkekre költeniük – szinte minden második euró a boltban végzi. A lista élén Horvátország áll, ahol a kiskereskedelem aránya 48,0%, ami 0,5 százalékpontos növekedést jelent az előző évhez képest. Ezt követi Bulgária (46,3%) és Magyarország (45,3%). Utóbbi kettőben azonban enyhén csökkent az arány, mivel a növekvő vásárlóerő lehetővé tette, hogy az emberek jövedelmük egy részét más területekre fordítsák.
Bár Kelet-Európában gyorsabban nő a vásárlóerő, a kiskereskedelem továbbra is meghatározó része a fogyasztásnak. Ennek fő oka az alacsonyabb jövedelmi szint: a háztartások kénytelenek nagyobb arányban költeni alapvető cikkekre, például élelmiszerre, ruházatra és mindennapi szükségletekre. Ezzel szemben Nyugat-Európában – ahol a jövedelmek magasabbak – a fogyasztás kisebb része megy alapvető kiadásokra, így a kiskereskedelem aránya is alacsonyabb. Németországban a legalacsonyabb a kiskereskedelem részesedése az EU-ban: mindössze 25,1% – ott átlagosan csak minden negyedik eurót költöttek a boltokban.
A fogyasztói hangulat kettőssége
Az európai fogyasztói bizalom még mindig törékeny a járvány óta: továbbra is elmarad a hosszú távú átlagtól, és jóval alacsonyabb a Covid-járvány előtti szintnél. Sok európai aggódik hazája gazdasági kilátásai miatt, különösen az infláció, a megélhetési költségek emelkedése és a klímaváltozás miatt.
Ugyanakkor a technológiai változásokat – főleg a mesterséges intelligencia térnyerését – a lakosság jelentős része inkább pozitívan értékeli, elsősorban a fiatalabb generációk. Ez a növekvő optimizmus, az infláció mérséklődésével együtt, hosszabb távon hozzájárulhat a fogyasztói bizalom helyreállításához, és élénkítheti a költekezési kedvet a Z generáció és a fiatal felnőttek körében Európa-szerte.
Infláció: visszaszorulóban
Az elmúlt évek erős áremelkedése után 2024-ben tovább mérséklődött az infláció az EU 27 tagállamában, átlagosan 2,6% volt az év során.
2023 szeptemberében az infláció elérte három és fél éves mélypontját (1,7%), 2024 januárjára fokozatosan visszakúszott 2,5%-ra, majd márciusban és áprilisban beállt 2,2%-ra. Ez a drágulás főleg az energiaárak miatt történt, amelyek az addigi fékező hatás helyett újra hajtani kezdték az inflációt, amikor viszont az energiaárak ismét csökkenni kezdtek a nyersanyagárak mérséklődése miatt, ez ismét fékezte az inflációt. A legmagasabb inflációs adatokat Romániában, Belgiumban és Magyarországon mérték, míg a legalacsonyabbat Litvániában.
Az élelmiszer-infláció továbbra is az egyik legnagyobb gond. Az árakat magasan tartják a drága mezőgazdasági nyersanyagok, a folyamatos bérnyomás, és a külső hatások, mint az ukrajnai háború, műtrágyahiány vagy az exporttilalmak. A 2022-es európai hőhullám is megdobta az árakat, jól látszott az inflációs mutatókban, és rávilágított arra, mennyire sérülékenyek az élelmiszer-ellátási láncok az éghajlatváltozás miatt.
Az EU-ban az energiaköltségek a feldolgozott élelmiszerek árának körülbelül 7%-át teszik ki, amelyek maguk a teljes élelmiszer-fogyasztás 75%-át adják. A műtrágyaárak hasonlóan jelentős hatással bírnak, így az energia- és inputárak az élelmiszerinfláció fő mozgatórugói. A 2022 második felében tapasztalt inflációs hullám szinte teljes egészében az energiaárakhoz köthető, de 2023 harmadik negyedévétől a bérek emelkedése is egyre fontosabb tényezővé vált.
Eltérő generációs szokások
Európa szerte jól láthatók a különbségek a különböző generációk fogyasztói magatartásában. Ezeket nemcsak az életkor, hanem a közös élmények és a gazdasági környezet is formálja.
A legtöbb országban az X-generációsok (44-59 év) rendelkeznek a legnagyobb vásárlóerővel. Franciaországban viszont még mindig a Baby Boomerek (60 év felettiek) a legbefolyásosabbak, mivel az X generáció fiatalkorát gazdasági stagnálás és az olajválság hátráltatta. Minden generáció sajátos értékrendet és fogyasztási szokásokat hoz magával, amelyeket a fiatalkorukban tapasztalt társadalmi-politikai és gazdasági környezet alakít.
Az X generáció nyitottabb az új termékekre, mint a Boomerek, de kevésbé, mint a Millenniálok (28–43 év közöttiek). Ők hajlandóbbak többet fizetni az újdonságokért, főleg, ha azok időt spórolnak vagy praktikus előnyöket adnak.
A Millenniálok előszeretettel ruháznak be tartós cikkekbe, és erősen motiválja őket a fenntarthatóság. A Covid-járvány megerősítette az otthoni élmények (pl. főzés, szórakozás) iránti igényüket.
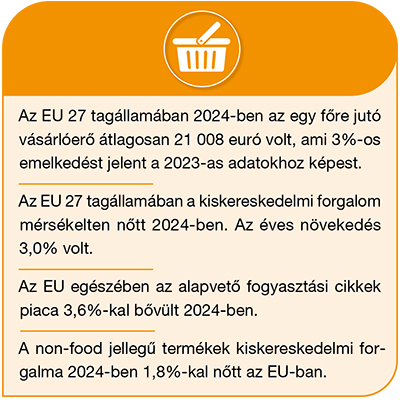
A Baby Boomerek óvatosabbak: bizonytalan gazdasági helyzet és infláció mellett inkább olcsóbb márkákra váltanak, az akciókat keresik, és főleg alapvető termékeket vásárolnak. Fontos számukra a friss áru, de ha drágul, hamar csökkentik a fogyasztását.
Digitális vásárlás: generációs különbségek
A Millenniálok és a Z generáció (28 év alattiak) előszeretettel keresnek jobb ajánlatokat online vagy mobilappokon. Míg a Boomerek sokkal visszafogottabbak az internetes vásárlást tekintve. Az oktatás is nagyban befolyásolja az online vásárlást, Spanyolországban például az alacsony végzettségűek közül csak 20% vásárolt online az előző 3 hónapban, míg a magasabb végzettségűeknél ez 55%. A 16–24 éves, magasan képzett fiatalok 81%-a vásárol online, az alacsony végzettségűeknél viszont ez az arány csak 47%.
Vásárlási minták
A generációk közötti vásárlási szokások jelentősen eltérnek, amit nem csupán az életkor, hanem az élethelyzet, a lakóhely, az értékrend és a technológiai nyitottság is befolyásol. A Baby Boomerek – jellemzően elővárosokban élő, konzervatívabb fogyasztók – visszafogottan költenek, és az infláció hatására főként a friss zöldség-gyümölcs fogyasztásán spórolnak. Előnyben részesítik az akciókat, valamint az olcsóbb, de megbízható termékeket.
Az X generáció és a Millenniálok sokszor szülőként élnek, így vásárlásaikra erősen hat a családi élet és az időhiány. Nyitottak a digitális megoldásokra, különösen a mobilalkalmazásokra. A Millenniálok számára egyre fontosabb a fenntarthatóság is – szívesen reagálnak a környezettudatos üzenetekre.
A Z generáció a leginkább kényelemközpontú vásárlói csoport. Gyakori elviteles ételvásárlásaik mellett aktívan követik az influenszereket és divattrendeket, miközben gyorsan reagálnak a vizuális és online promóciókra. Az inflációs nyomást inkább a luxuscikkek – például az alkohol – fogyasztásának csökkentésével kezelik.
A kereskedelmi szektor számára elengedhetetlen a célcsoportok alapos ismerete. A siker záloga a célzott kommunikáció és az alkalmazkodóképesség.
(TERMÉKMIX magazin – 2025. októberi szám)

